


به گزارش کاپیتانپرس، صندوق حمایت از سرمایهگذاری صنایع کوچک در حال توسعه دامنه فعالیت خود از صدور ضمانتنامه به سمت تسهیل دسترسی صنایع کوچک به منابع مالی است؛ مسیری که علاوه بر افزایش سرمایه صندوق، توسعه همکاری با بانکها و مؤسسات اعتباری، اهرمسازی منابع، انعطاف بیشتر در پذیرش وثایق و اضافه شدن مأموریتهای جدید را دربر میگیرد.
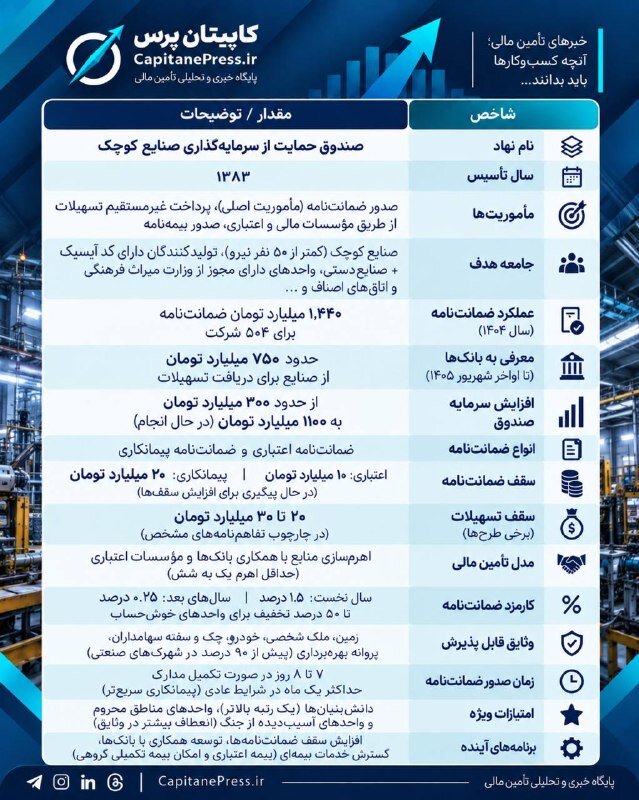
شاهپور قاسمی، مدیرعامل صندوق حمایت از سرمایهگذاری صنایع کوچک، در گفتوگوی اختصاصی با کاپیتانپرس ضمن تشریح عملکرد و برنامههای این صندوق، اظهار کرد: مأموریت صندوق از زمان تأسیس در سال ۱۳۸۳ عمدتاً بر صدور ضمانتنامه برای صنایع کوچک متمرکز بوده است، اما در چارچوب برنامه پنجساله هفتم توسعه، دو مأموریت دیگر شامل پرداخت غیرمستقیم تسهیلات از طریق مؤسسات مالی و اعتباری و صدور بیمهنامه نیز به مأموریتهای صندوق اضافه شده است.
ضمانتنامه؛ مأموریت اصلی صندوق
به گفته قاسمی، صنایع دارای کمتر از ۵۰ نفر نیروی انسانی در تعریف صندوق در گروه صنایع کوچک قرار میگیرند و متقاضیان استفاده از خدمات صندوق باید تولیدکننده بوده و کد آیسیک داشته باشند.
جامعه هدف صندوق الزاماً به واحدهای زیرمجموعه وزارت صنعت، معدن و تجارت محدود نیست و فعالان صنایعدستی، برخی واحدهای دارای مجوز از وزارت میراث فرهنگی و واحدهای دارای مجوز از اتاقهای اصناف نیز در صورت احراز شرایط میتوانند از خدمات صندوق استفاده کنند.
صندوق در حال حاضر دو نوع ضمانتنامه اعتباری و پیمانکاری صادر میکند. سقف ضمانتنامه اعتباری ۱۰ میلیارد تومان و ضمانتنامه پیمانکاری ۲۰ میلیارد تومان اعلام شده است. قاسمی همچنین از تلاش برای افزایش این سقفها، بهویژه در بخش ضمانتنامههای اعتباری، خبر داد.
وثیقه؛ مهمترین گلوگاه تأمین مالی صنایع کوچک
یکی از محورهای مورد تأکید مدیرعامل صندوق، مسئله وثایق مورد نیاز صنایع کوچک برای دسترسی به منابع مالی است.
قاسمی ضمن اشاره به اینکه صندوق برخلاف برخی تصورات، ضمانتنامه را بدون دریافت پشتوانه وثیقه صادر نمیکند، توضیح داد که تفاوت صندوق در انعطاف بیشتر نسبت به نوع داراییهای قابل پذیرش در مقایسه با رویه معمول بانکهاست.
زمین، ملک شخصی، خودرو و در برخی مبالغ پایینتر، چک و سفته سهامداران از جمله مواردی است که میتواند بهعنوان وثیقه مورد پذیرش صندوق قرار گیرد.
پروانه بهرهبرداری واحدهای مستقر در شهرکهای صنعتی نیز یکی از مهمترین وثایق مورد استفاده صندوق است. به گفته مدیرعامل صندوق، بیش از ۹۰ درصد وثایق دریافتشده از شرکتهای مستقر در شهرکهای صنعتی که ضمانتنامه دریافت کردهاند، پروانه بهرهبرداری بوده است.
حرکت به سمت اهرمسازی منابع برای تأمین مالی صنایع کوچک
مأموریت جدید صندوق حمایت از سرمایهگذاری صنایع کوچک، در حوزه تسهیلات بر مدل اهرمسازی منابع با همکاری بانکها و مؤسسات اعتباری استوار شده است.
قاسمی در این خصوص گفت: صندوق با بانکهای صنعت و معدن، تجارت و ملی تفاهمنامههایی منعقد کرده و در شش ماه نخست سال ۱۴۰۵ تا اواخر شهریور، حدود ۷۵۰ میلیارد تومان از صنایع برای دریافت تسهیلات به بانکها معرفی شدهاند.
بخشی از این همکاریها بهصورت سهجانبه میان صندوق، سازمان گسترش و نوسازی صنایع ایران و بانکها انجام شده و بخشی دیگر نیز با سازمان صنایع کوچک یا با استفاده از منابع خود صندوق دنبال میشود.
مدیرعامل صندوق مذکور درباره سازوکار اهرمسازی منابع توضیح داد: در یکی از مدلهای مورد استفاده، دولت سهم اولیهای از منابع را تأمین میکند، صندوق حداقل دو برابر آن منابع اضافه میکند و پس از انتقال منابع به بانک، ظرفیت بانک نیز به این چرخه اضافه میشود.
به گفته قاسمی، مجموع این سازوکار میتواند حداقل اهرم یک به شش برای منابع ایجاد کند.
وی همچنین از انعقاد دو تفاهمنامه با سازمان گسترش و نوسازی صنایع ایران به ارزش حدود ۱۷۰ میلیارد تومان خبر داد و گفت: تفاهمنامههای مشابه با ارقام کمتر و بیشتر نیز با سازمان صنایع کوچک وجود دارد.
تسهیلات ۲۰ تا ۳۰ میلیارد تومانی در برخی طرحها
واحدهایی که برای استفاده از این مدلهای تسهیلاتی معرفی میشوند همچنان باید در چارچوب جامعه هدف صندوق قرار داشته باشند.
براساس توضیحات قاسمی، در برخی تفاهمنامهها سقف تسهیلات ۲۰ تا ۳۰ میلیارد تومان در نظر گرفته شده است. بررسی اولیه بعضی از این طرحها توسط ایدرو انجام میشود و پس از معرفی واحد، صندوق ضمانت تسهیلات را بر عهده میگیرد.
البته ارقام ۲۰ تا ۳۰ میلیارد تومان مطرحشده در این بخش مربوط به برخی تسهیلات و تفاهمنامههای مشخص است و نباید با سقف عمومی ضمانتنامههای صندوق یکسان تلقی شود؛ سقف اعلامشده ضمانتنامه اعتباری در شرایط فعلی ۱۰ میلیارد تومان و ضمانتنامه پیمانکاری ۲۰ میلیارد تومان است.
کارمزد پایینتر؛ بدون سپرده نقدی
مدیرعامل صندوق نرخ کارمزد صدور ضمانتنامه در سال نخست را حدود ۱.۵ درصد اعلام و اظهار کرد: در صورت تداوم اعتبار ضمانتنامه، کارمزد سالهای بعد به ۰.۲۵ درصد میرسد. همچنین برای واحدهای خوشحساب تا ۵۰ درصد تخفیف در کارمزد پیشبینی شده است.
به گفته قاسمی، صندوق از متقاضی سپرده نقدی درخواست نمیکند و مبلغی نیز در این قالب بلوکه نمیشود. وثیقه مورد نیاز براساس شرایط هر پرونده میتواند از میان داراییهای قابل تملک یا در برخی تسهیلات کوچکتر، چک و سفته تأمین شود.
ضمانتنامه چگونه صادر میشود؟
مدیر عامل صندوق حمایت از سرمایهگذاری صنایع کوچک در خصوص نحوه صدور ضمانتنامهها تصریح کرد: پرونده متقاضی پس از بررسی در واحد اعتبارسنجی به کمیته فنی و سپس هیئتمدیره میرود. صورتهای مالی، ترازنامه، وضعیت بدهی، تسهیلات قبلی، سرمایه و ساختار مالی شرکت از جمله مواردی است که در این فرآیند بررسی میشود.
نسبت مالکانه حداقل ۱۵ درصد، نسبت ضمانت به فروش حداکثر ۹۰ درصد و وضعیت شرکت از منظر ماده ۱۴۱ قانون تجارت نیز از جمله شاخصهای مورد بررسی صندوق است.
ثبت درخواست ضمانتنامه از طریق سامانه تضمین انجام میشود و متقاضی میتواند مدارک خود را بهصورت غیرحضوری بارگذاری کند.
اعتبارسنجی و زمان صدور ضمانتنامه
طبق توضیحات مدیرعامل صندوق مذکور، در صورت کامل بودن مدارک، فرآیند بررسی کارشناسی، کمیته و هیئتمدیره حدود هفت تا هشت روز زمان میبرد و در شرایط عادی ممکن است ضمانتنامه حداکثر ظرف یک ماه صادر شود.
ضمانتنامههای پیمانکاری نیز به دلیل پیچیدگی کمتر فرآیند اعتبارسنجی و نیاز کمتر به وثیقه، معمولاً سریعتر صادر میشوند.
چالش تامین مالی جمعی و ریسک اختلاف نرخ
افزایش درخواست برای ضمانت طرحهای تأمین مالی جمعی در سال ۱۴۰۵، بخش دیگری از موضوعات مطرحشده در این گفتوگو بود.
قاسمی ضمن اشاره به نرخ تأمین مالی جمعی گفت: این نرخ در برخی موارد از حدود ۴۵ درصد آغاز میشود و ممکن است تا ۶۰ درصد نیز برسد؛ در حالیکه در سازوکار فعلی تعهد صندوق، نرخ مبنای پرداخت به همراه وجه التزام، (در مثالی که وی مطرح کرد) به ۲۹ درصد میرسد.
مدیرعامل صندوق معتقد است: اختلاف میان نرخ تأمین مالی شرکت و نرخی که در صورت نکول توسط صندوق پرداخت میشود، در برخی موارد میتواند انگیزه نامناسب ایجاد کند.
به گفته وی، پیشنهادی برای اصلاح مقررات مطرح شده است تا در صورت نکول، حداقل معادل نرخ تأمین مالی از دریافتکننده مطالبه شود؛ پیشنهادی که هنوز به تصویب نرسیده و در حال پیگیری است.
افزایش سرمایه و توسعه ظرفیت صندوق
افزایش سرمایه صندوق از دیگر برنامههای در دست اجراست. به گفته قاسمی، سرمایه صندوق که در حال حاضر حدود ۳۰۰ میلیارد تومان است، در مسیر افزایش به ۱۱۰۰ میلیارد تومان قرار دارد.
این افزایش سرمایه میتواند ظرفیت صندوق برای صدور ضمانتنامه و اهرمسازی منابع با هدف تأمین مالی صنایع کوچک را افزایش دهد.
امتیازات ویژه برای دانشبنیانها و واحدهای آسیبدیده
این صندوق، برای شرکتهای دانشبنیان، واحدهای مناطق محروم و شرکتهایی که در جریان جنگ آسیب دیدهاند، نیز تسهیلاتی در زمینه میزان وثایق در نظر گرفته است.
طبق توضیحات قاسمی، شرکتهای دانشبنیان پس از اعتبارسنجی، یک رتبه بالاتر از رتبه محاسبهشده دریافت میکنند؛ امتیازی که میتواند به کاهش میزان وثایق مورد نیاز منجر شود.
برای واحدهای آسیبدیده نیز در برخی موارد امکان انعطاف بیشتر در پذیرش وثایق پیشبینی شده است.
بیمه؛ مأموریت جدید صندوق با ابهامات اجرایی
صدور بیمهنامه یکی دیگر از مأموریتهای جدید صندوق حمایت از سرمایهگذاری صنایع کوچک است؛ مأموریتی که به گفته مدیرعامل صندوق هنوز نیازمند تکمیل برخی چارچوبهای اجرایی است.
قاسمی تاکید کرد: حوزه بیمه، بهویژه بیمه اعتباری، به چارچوب روشنی برای تعیین دامنه پوشش، کنترل ریسک و نحوه محاسبه تعهدات نیاز دارد.
وی همچنین پیشنهادهایی برای طراحی خدمات بیمهای متناسب با نیاز بنگاههای کوچک مطرح کرد که از جمله آنها میتوان به امکان تجمیع چند شرکت برای استفاده از بیمه تکمیلی گروهی اشاره کرد.
گفتنی است، در مجموع، برنامههای مطرحشده از سوی مدیرعامل صندوق حمایت از سرمایهگذاری صنایع کوچک نشان میدهد دامنه فعالیت این نهاد در حال گسترش از صدور ضمانتنامه به سمت تسهیل دسترسی بنگاههای کوچک به تسهیلات بانکی، اهرمسازی منابع و توسعه ابزارهای جدید تأمین مالی است.
افزایش سرمایه صندوق، توسعه همکاری با بانکها و مؤسسات اعتباری، انعطاف بیشتر در پذیرش وثایق و طراحی خدمات بیمهای از محورهای این مسیر است؛ هرچند بخشی از برنامهها همچنان در مرحله تفاهمنامه، تدوین آییننامه یا پیگیری حقوقی قرار دارد و اجرای کامل آنها به تکمیل سازوکارهای اجرایی وابسته است.
انتهای پیام