


به گزارش کاپیتانپرس، انتخاب میان روشهای مختلف سرمایهگذاری، بیش از آنکه به مقایسه نرخ سود محدود شود، به شناخت ماهیت ابزارهای مالی، میزان ریسکپذیری و مدتزمان سرمایهگذاری بستگی دارد.
در این میان، تأمین مالی جمعی و صندوقهای سرمایهگذاری طلا، با وجود تفاوتهای اساسی در سازوکار فعالیت، هر دو میتوانند بخشی از سبد دارایی سرمایهگذاران را تشکیل دهند.
در تأمین مالی جمعی، منابع سرمایهگذاران برای اجرای یک طرح اقتصادی یا تأمین نیاز مالی کسبوکارها به کار گرفته میشود و بازدهی مورد انتظار معمولاً پیش از آغاز مشارکت مشخص است. در مقابل، صندوقهای طلا امکان سرمایهگذاری غیرمستقیم در داراییهای مبتنی بر طلا را فراهم میکنند و بازدهی آنها به تغییرات قیمت این داراییها و شرایط بازار وابسته است.
تفاوت این دو روش تنها به نحوه کسب سود محدود نمیشود؛ نقدشوندگی، نوع ریسک، مدت سرمایهگذاری و امکان خروج از سرمایهگذاری نیز در آنها متفاوت است.
تأمین مالی جمعی چگونه برای سرمایهگذار بازدهی ایجاد میکند؟
تأمین مالی جمعی یا کرادفاندینگ (Crowdfunding) یکی از روشهای تأمین منابع مالی کسبوکارهاست که در آن سرمایه موردنیاز یک طرح اقتصادی از طریق مشارکت تعداد زیادی سرمایهگذار تأمین میشود.
منابع جذبشده میتواند برای خرید مواداولیه، تأمین سرمایه در گردش، توسعه خطوط تولید یا اجرای پروژههای اقتصادی مورد استفاده قرار گیرد.
در ایران، این فعالیت از طریق سکوهای دارای مجوز و در چارچوب مقررات مربوط انجام میشود. سرمایهگذاران پس از بررسی مشخصات طرح، میزان بازدهی پیشبینیشده، مدت مشارکت و شرایط قرارداد، درباره ورود سرمایه خود تصمیم میگیرند.
یکی از ویژگیهای این روش، اعلام بازدهی مورد انتظار و مدت سرمایهگذاری پیش از مشارکت است. این موضوع امکان مقایسه طرحهای مختلف را از نظر نرخ بازدهی، دوره سرمایهگذاری، نوع فعالیت اقتصادی و ضمانتهای ارائهشده فراهم میکند.
بااینحال، بازدهی پیشبینیشده به معنای سود قطعی نیست. تحقق آن به عملکرد کسبوکار، موفقیت اجرای طرح و ایفای تعهدات سرمایهپذیر بستگی دارد.
حتی وجود ضمانت نیز لزوماً به معنای حذف کامل ریسک نیست؛ چراکه نوع ضمانت، میزان پوشش تعهدات و امکان وصول آن در شرایط مختلف اهمیت دارد.
صندوق طلا؛ سرمایهگذاری بدون خرید طلای فیزیکی
در مقابل تأمین مالی جمعی، صندوقهای سرمایهگذاری طلا این امکان را فراهم میکنند که افراد بدون خرید و نگهداری مستقیم سکه یا شمش، در معرض تغییرات ارزش داراییهای مبتنی بر طلا قرار بگیرند.
بخش عمده دارایی بسیاری از صندوقهای طلای قابل معامله در بورس، به ابزارهای مالی مبتنی بر طلا اختصاص دارد. ارزش واحدهای این صندوقها تحت تأثیر قیمت جهانی طلا، نرخ ارز، ترکیب داراییهای صندوق و شرایط عرضه و تقاضا تغییر میکند.
سرمایهگذاران برای خریدوفروش واحدهای صندوقهای طلای قابل معامله، معمولاً به کد بورسی و دسترسی به سامانه معاملاتی کارگزاری نیاز دارند.
از مهمترین ویژگیهای این صندوقها میتوان به امکان سرمایهگذاری با مبالغ متناسب با بودجه، حذف دغدغه نگهداری طلای فیزیکی، دسترسی به اطلاعات صندوق و امکان معامله در بازار اشاره کرد.
بااینحال، برخلاف طرحهای تأمین مالی جمعی که معمولاً نرخ بازدهی مورد انتظار آنها از ابتدا اعلام میشود، سود صندوق طلا از پیش مشخص نیست و سرمایهگذار ممکن است با افزایش یا کاهش ارزش دارایی خود مواجه شود.
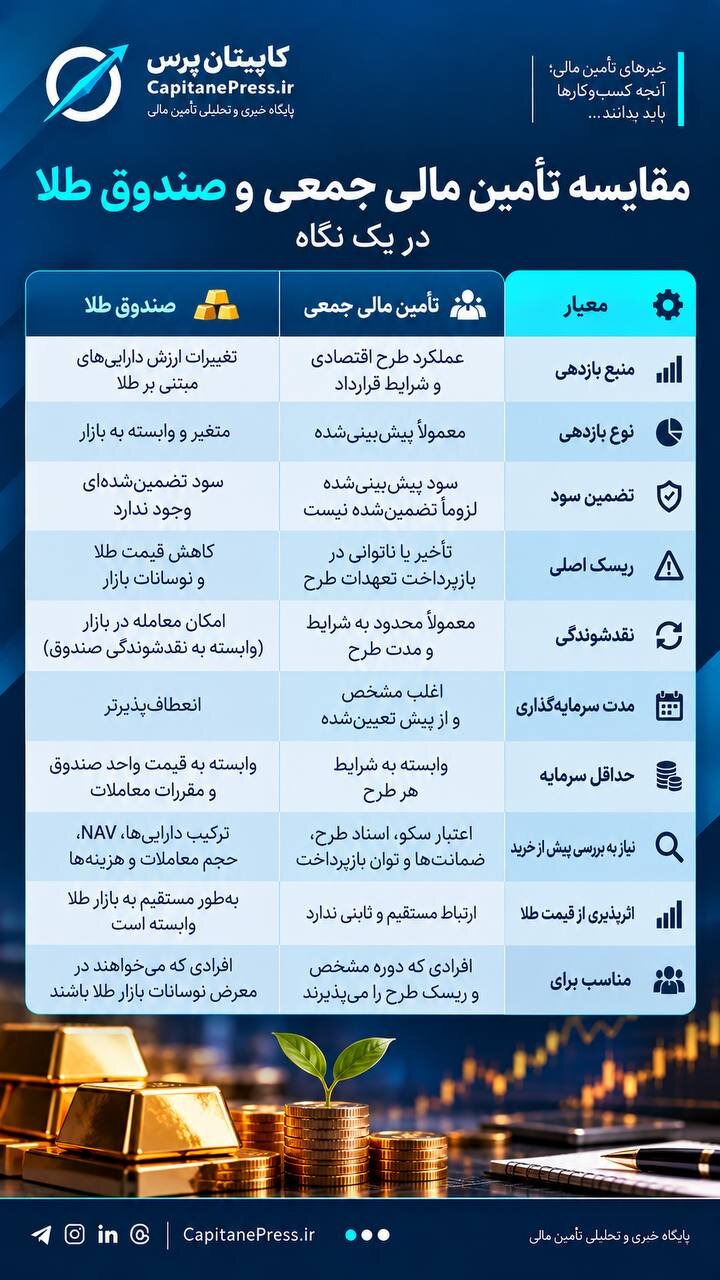
این مقایسه نشان میدهد که تفاوت اصلی دو روش، علاوه بر منبع بازدهی، در میزان انعطاف سرمایهگذار برای خروج از سرمایهگذاری و ماهیت ریسکهای آنهاست.
سود کدام بیشتر است؟ مقایسه یک سرمایهگذاری ۱۰ میلیون تومانی
یکی از پرسشهای اصلی سرمایهگذاران این است که آیا تأمین مالی جمعی بازدهی بیشتری نسبت به صندوق طلا دارد؟
پاسخ به این پرسش بدون مشخصکردن دوره سرمایهگذاری، میزان ریسک و شرایط بازار امکانپذیر نیست.
در تأمین مالی جمعی، معمولاً نرخ بازدهی مورد انتظار پیش از مشارکت اعلام میشود، اما در صندوق طلا، بازدهی واقعی به تغییر قیمت واحدهای صندوق در فاصله خرید تا فروش بستگی دارد.
برای روشنشدن تفاوت، میتوان یک مثال فرضی را بررسی کرد.
فرض کنیم فردی ۱۰ میلیون تومان سرمایه دارد و قصد دارد آن را برای یک دوره یکساله سرمایهگذاری کند.
در گزینه نخست، یک طرح تأمین مالی جمعی با بازدهی پیشبینیشده سالانه ۴۰ درصد وجود دارد. در گزینه دوم، فرض میکنیم ارزش واحدهای صندوق طلا طی همان دوره یکساله ۳۰ درصد افزایش پیدا کند.
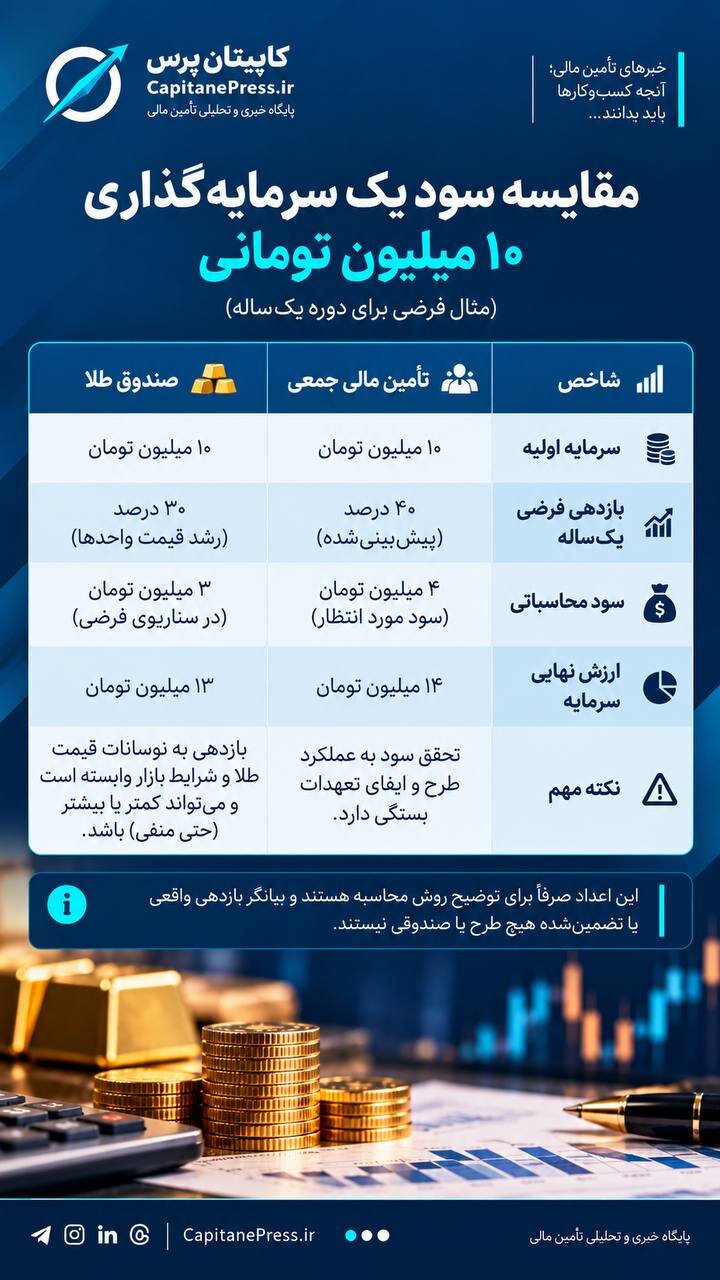
بر این اساس، در صورت تحقق کامل بازدهی پیشبینیشده طرح تأمین مالی جمعی، ارزش سرمایه به ۱۴ میلیون تومان میرسد. در صندوق طلا نیز با فرض رشد ۳۰ درصدی قیمت واحدها، ارزش سرمایه به ۱۳ میلیون تومان افزایش مییابد.
اما این مقایسه به معنای برتری قطعی تأمین مالی جمعی نیست.
* نخست اینکه بازدهی ۴۰ درصدی طرح تنها در صورت تحقق تعهدات قابل دستیابی است.
* دوم اینکه رشد ۳۰ درصدی صندوق طلا نیز صرفاً یک فرض محاسباتی بوده و ممکن است قیمت واحدهای صندوق کمتر یا بیشتر افزایش یابد یا حتی کاهش پیدا کند.
برای مثال، اگر ارزش واحدهای صندوق طلا در همین دوره ۲۰ درصد کاهش پیدا کند، سرمایه اولیه ۱۰ میلیون تومانی به هشت میلیون تومان خواهد رسید.
این محاسبات بدون لحاظ هزینههای معاملاتی و سایر هزینههای احتمالی انجام شده و صرفاً برای نمایش تفاوت سازوکار بازدهی دو روش است.
بنابراین، مقایسه نرخ بازدهی پیشبینیشده یک طرح با عملکرد گذشته یا بازدهی فرضی صندوق طلا، بدون توجه به ریسک و دوره زمانی یکسان، نمیتواند مبنای دقیقی برای تصمیمگیری باشد.
نقدشوندگی؛ تفاوت مهمی که نباید نادیده گرفت
یکی از مهمترین تفاوتهای تأمین مالی جمعی و صندوق طلا، امکان تبدیل سرمایه به وجه نقد است.
در صندوقهای طلای قابل معامله، سرمایهگذار میتواند در ساعات معاملاتی بازار نسبت به فروش واحدهای خود اقدام کند. البته امکان فروش فوری با قیمت دلخواه تضمینشده نیست و عواملی مانند حجم معاملات، میزان تقاضا و فاصله قیمت خریدوفروش بر نقدشوندگی اثر میگذارند.
در مقابل، مشارکت در طرحهای تأمین مالی جمعی معمولاً برای یک دوره مشخص انجام میشود و امکان برداشت سرمایه پیش از پایان دوره ممکن است وجود نداشته باشد یا با محدودیتهایی همراه باشد.
از این منظر، صندوقهای طلای قابل معامله معمولاً انعطاف بیشتری برای خروج از سرمایهگذاری دارند.
بااینحال، نقدشوندگی بالاتر لزوماً به معنای ریسک کمتر نیست؛ ممکن است سرمایهگذار بتواند واحدهای صندوق را بهسرعت بفروشد، اما به دلیل کاهش قیمت بازار، متحمل زیان شود.
در نتیجه، افرادی که احتمال میدهند در کوتاهمدت به منابع مالی خود نیاز پیدا کنند، باید علاوه بر بازدهی، شرایط دسترسی مجدد به سرمایه را نیز در تصمیم خود لحاظ کنند.
ریسک کدام سرمایهگذاری بیشتر است؟
ریسک تأمین مالی جمعی و صندوق طلا ماهیت یکسانی ندارد و نمیتوان بدون بررسی شرایط هر طرح یا صندوق، یکی را بهطور قطعی کمریسکتر دانست.
در تأمین مالی جمعی، مهمترین ریسک به عملکرد کسبوکار سرمایهپذیر و توان آن در اجرای تعهدات مربوط میشود.
تأخیر در اجرای طرح، کاهش درآمد، افزایش هزینههای تولید، شکست پروژه یا ناتوانی در بازپرداخت تعهدات میتواند بر بازدهی سرمایهگذار اثر بگذارد.
به همین دلیل، بررسی اعتبار سکو، وضعیت مالی سرمایهپذیر، اسناد طرح، مدت مشارکت و نوع ضمانتها اهمیت دارد.
وجود مجوز برای یک سکوی تأمین مالی جمعی نیز بهتنهایی به معنای تضمین اصل سرمایه یا سود تمامی طرحهای منتشرشده در آن نیست.
در صندوق طلا، ریسک اصلی بیشتر به تغییرات قیمت داراییهای پایه و شرایط بازار مربوط میشود.
کاهش قیمت جهانی طلا، نوسانات نرخ ارز، تغییرات عرضه و تقاضا و فاصله قیمت معاملاتی واحدهای صندوق با ارزش خالص داراییها، از مهمترین عوامل اثرگذار بر بازدهی هستند.
ارزش خالص داراییها یا NAV یکی از شاخصهای مهم در ارزیابی صندوقهای سرمایهگذاری است. مقایسه قیمت معاملاتی واحدهای صندوق با NAV میتواند نشان دهد که واحدهای صندوق با قیمتی بالاتر یا پایینتر از ارزش خالص داراییهای آن معامله میشوند.
بنابراین، حتی در دورههای افزایش قیمت طلا نیز خرید واحدهای صندوق بدون توجه به قیمت معاملاتی و ارزش داراییهای آن ممکن است تصمیم مناسبی نباشد.
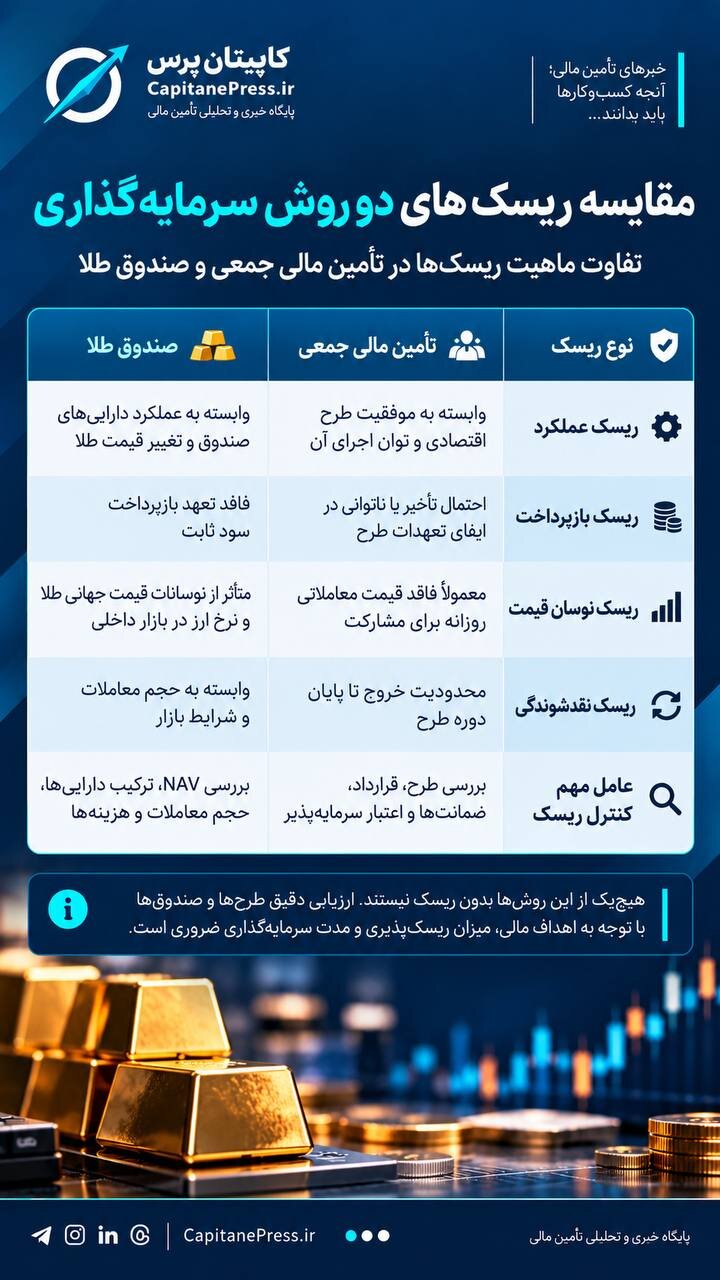
انتخاب میان تأمین مالی جمعی و صندوق طلا تا حد زیادی به هدف سرمایهگذار، میزان تحمل ریسک و افق زمانی سرمایهگذاری بستگی دارد.
تأمین مالی جمعی میتواند برای افرادی قابل بررسی باشد که قصد دارند منابع خود را برای یک دوره مشخص در اختیار یک طرح اقتصادی قرار دهند و امکان نگهداری سرمایه تا پایان مدت قرارداد را دارند.
این گروه از سرمایهگذاران باید علاوه بر نرخ بازدهی پیشبینیشده، توان مالی کسبوکار، اعتبار سرمایهپذیر و کیفیت ضمانتهای ارائهشده را ارزیابی کنند.
در مقابل، صندوق طلا بیشتر با اهداف افرادی سازگار است که میخواهند بدون نگهداری طلای فیزیکی، در معرض تغییرات ارزش این دارایی قرار بگیرند و امکان خریدوفروش در بازار را داشته باشند.
البته سرمایهگذاری در صندوق طلا نیز نیازمند پذیرش نوسانات قیمتی است و برای افرادی که توان تحمل افت ارزش دارایی خود را ندارند، ممکن است مناسب نباشد.
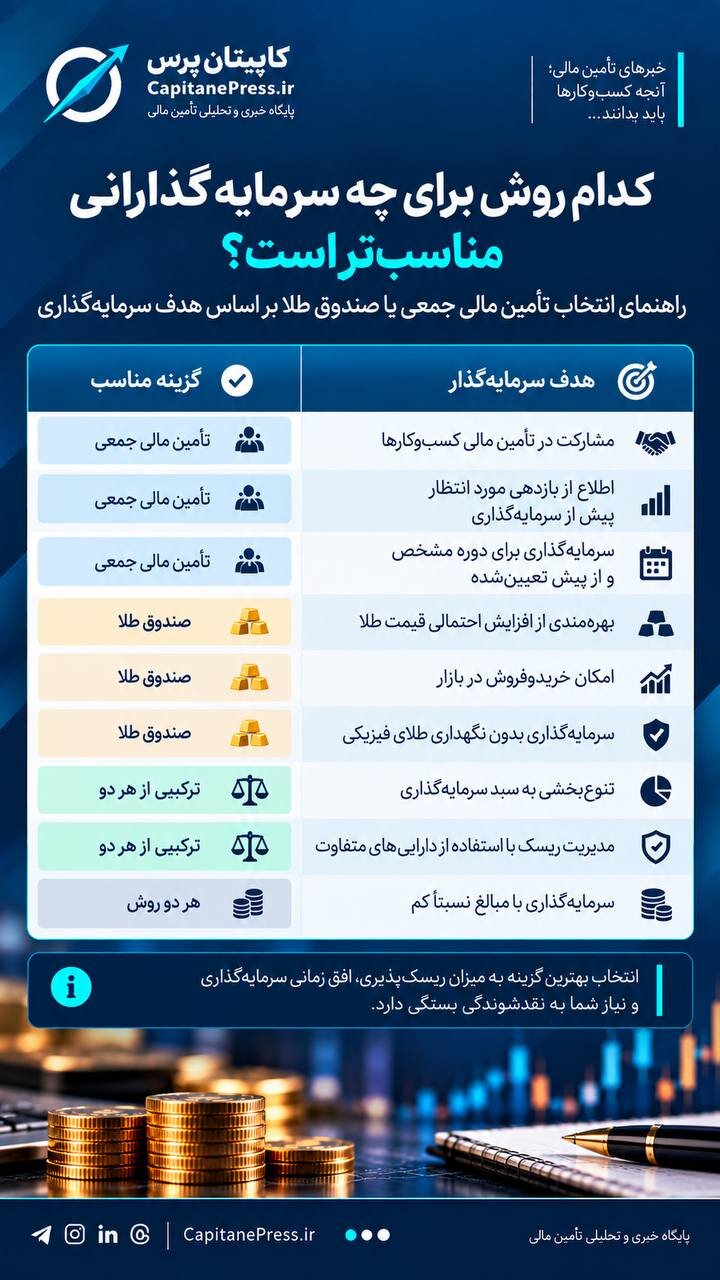
این دستهبندی به معنای توصیه قطعی به انتخاب هیچیک از گزینهها نیست، بلکه نشان میدهد تناسب ابزار مالی با هدف سرمایهگذار، یکی از عوامل اصلی تصمیمگیری است.
آیا ترکیب تأمین مالی جمعی و صندوق طلا انتخاب بهتری است؟
سرمایهگذاری لزوماً به معنای انتخاب یک ابزار و کنارگذاشتن سایر گزینهها نیست.
تقسیم سرمایه میان داراییهایی با ویژگیهای متفاوت میتواند به مدیریت ریسک کمک کند؛ چراکه بازدهی همه بخشهای سبد سرمایهگذاری به یک عامل واحد وابسته نخواهد بود.
برای مثال، سرمایهگذاری که بخشی از منابع خود را برای یک دوره مشخص کنار گذاشته است، ممکن است مشارکت در یک طرح تأمین مالی جمعی را بررسی کند و همزمان بخشی دیگر از سرمایه خود را به صندوق طلا اختصاص دهد.
در این شرایط، بخشی از سرمایه در معرض ریسک اجرای یک فعالیت اقتصادی قرار میگیرد و بخش دیگر تحت تأثیر تغییرات بازار طلا خواهد بود.
بااینحال، تنوعبخشی بهتنهایی مانع زیان نمیشود و تعیین سهم هر ابزار باید با توجه به میزان سرمایه، نیاز به نقدینگی، تحمل ریسک و اهداف مالی انجام شود.
همچنین منابع موردنیاز برای هزینههای ضروری و شرایط اضطراری نباید بدون توجه به نقدشوندگی و احتمال زیان، در سرمایهگذاریهای پرریسک یا دارای محدودیت خروج قرار گیرند.
مقایسه سود کافی نیست؛ ماهیت سرمایهگذاری را بشناسیم
براساس تحلیل کاپیتانپرس، بررسی تفاوتهای تأمین مالی جمعی و صندوق طلا نشان میدهد که مقایسه این دو ابزار صرفاً براساس نرخ بازدهی، تصویر کاملی از فرصتها و ریسکهای سرمایهگذاری ارائه نمیدهد.
در تأمین مالی جمعی، سرمایهگذار منابع خود را در اختیار یک فعالیت اقتصادی مشخص قرار میدهد و بازدهی او به عملکرد طرح، شرایط قرارداد و ایفای تعهدات وابسته است. در مقابل، سرمایهگذاری در صندوق طلا به معنای قرارگرفتن در معرض تغییرات ارزش داراییهای مبتنی بر طلاست؛ بازاری که قیمتها در آن میتوانند تحت تأثیر تحولات اقتصادی و ارزی تغییر کنند.
از این منظر، بازدهی پیشبینیشده بالاتر الزاماً به معنای سرمایهگذاری بهتر نیست؛ همانطور که نقدشوندگی بیشتر نیز لزوماً ریسک کمتر را تضمین نمیکند.
نکته دیگر، تفاوت نقش اقتصادی این دو ابزار است؛ تأمین مالی جمعی علاوه بر ایجاد فرصت سرمایهگذاری، مسیری برای تأمین منابع مالی کسبوکارها و اجرای طرحهای اقتصادی محسوب میشود؛ درحالیکه صندوق طلا عمدتاً امکان سرمایهگذاری غیرمستقیم در داراییهای مرتبط با طلا را فراهم میکند.
بر همین اساس، ارزیابی یک فرصت تأمین مالی جمعی باید بر کیفیت طرح، توان بازپرداخت و شرایط تعهدات متمرکز باشد؛ درحالیکه در صندوق طلا، وضعیت بازار، ارزش خالص داراییها، قیمت معاملاتی و نقدشوندگی اهمیت بیشتری دارد.
در نهایت، پرسش اصلی برای سرمایهگذار نباید صرفاً این باشد که «کدام ابزار سود بیشتری دارد؟»؛ بلکه باید مشخص کند در برابر بازدهی مورد انتظار، چه میزان ریسک میپذیرد؟ تا چه زمانی میتواند سرمایه خود را نگه دارد؟ و در صورت تغییر شرایط اقتصادی، چه امکانی برای خروج از سرمایهگذاری خواهد داشت؟
پاسخ به این پرسشهاست که میتواند انتخاب میان تأمین مالی جمعی و صندوق طلا را از یک تصمیم مبتنی بر نرخ سود، به تصمیمی مبتنی بر شناخت و ارزیابی ریسک تبدیل کند.
انتهای پیام